
टू-व्हीलर्स के लिए IDV को समझना: वैल्यू, प्रीमियम और क्लेम
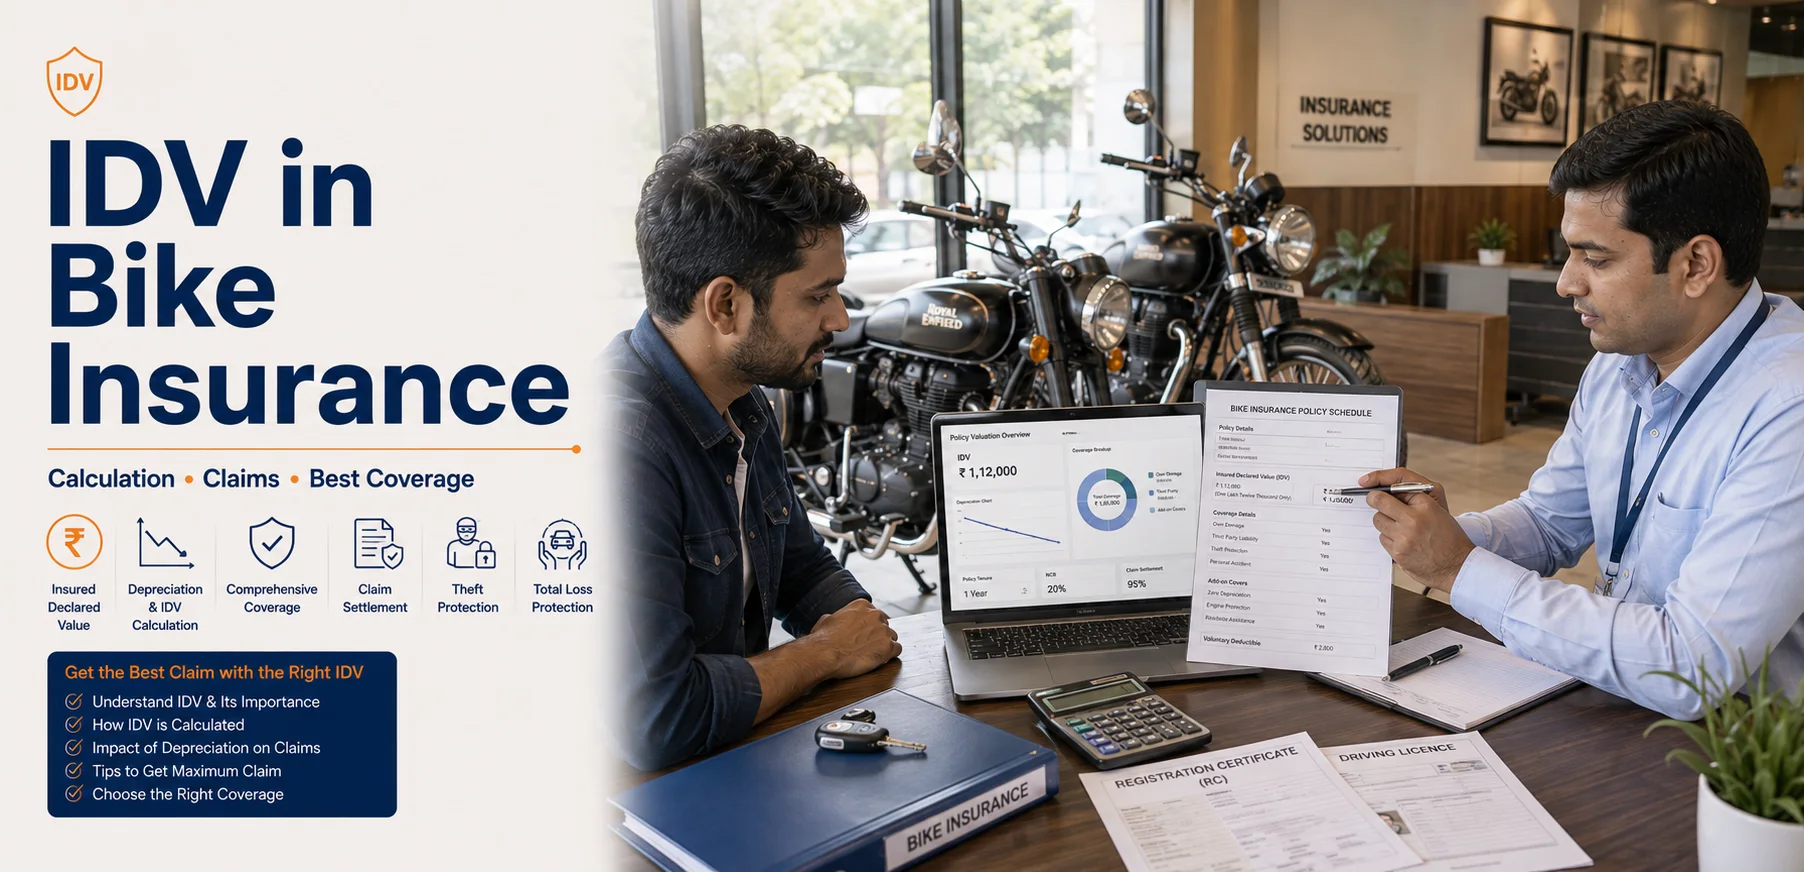
भारत में हर बाइक मालिक ने अपने बीमा दस्तावेज़ों पर IDV शब्द देखा है - लेकिन अधिकांश लोग पूरी तरह से यह नहीं समझते हैं कि इसका क्या मतलब है जब तक कि उन्हें वास्तव में दावा दायर करने की आवश्यकता नहीं होती है। IDV, या इंश्योर्ड डिक्लेयर्ड वैल्यू, आपकी बाइक इंश्योरेंस पॉलिसी में सबसे महत्वपूर्ण नंबर है। यह निर्धारित करता है कि अगर आपकी बाइक चोरी हो जाती है या उसे टोटल लॉस घोषित कर दिया जाता है, तो आपको कितना पैसा मिलेगा। इसे गलत समझें, और आपको ऐसा भुगतान मिल सकता है जो आपके वास्तविक नुकसान को कवर नहीं करता है।
भारत ने 2025-26 में 21.71 मिलियन से अधिक दोपहिया वाहनों की बिक्री दर्ज की, और 60% से अधिक बाइक बीमा खरीदारी अब ऑनलाइन हो रही है, इसलिए IDV को समझना कभी भी अधिक महत्वपूर्ण नहीं रहा है। इस गाइड में सब कुछ शामिल है — बीमा में आईडीवी के फुल फॉर्म से लेकर मूल्यह्रास कैसे काम करता है, अपनी आईडीवी पर बातचीत कैसे करें, और जब आप इसे बहुत अधिक या बहुत कम सेट करते हैं तो क्या होता है।
बाइक इंश्योरेंस में IDV क्या है?
IDV का अर्थ है इंश्योर्ड डिक्लेयर्ड वैल्यू — यह डेप्रिसिएशन का हिसाब लगाने के बाद आपकी बाइक का मौजूदा मार्केट वैल्यू है, और यह चोरी या कुल नुकसान के मामले में आपके इंश्योरर द्वारा भुगतान की जाने वाली अधिकतम राशि का प्रतिनिधित्व करता है।इसे उस पॉलिसी वर्ष के लिए अपनी बाइक का 'इंश्योर्ड प्राइस टैग' समझें।
IDV आपकी बाइक की रीसेल वैल्यू या इसके लिए आपके द्वारा भुगतान की गई कीमत के समान नहीं है। इसकी गणना निर्माता के सूचीबद्ध विक्रय मूल्य से लेकर मानक मूल्यह्रास के आधार पर की जाती है। आपकी बाइक जितनी पुरानी होगी, उसकी IDV उतनी ही कम होगी — और आपके संभावित क्लेम का भुगतान भी उतना ही कम होगा।
मुख्य बिंदु:IDV केवल व्यापक बाइक बीमा पॉलिसियों पर लागू होता है। अगर आपके पास थर्ड-पार्टी ओनली पॉलिसी है (जो कि भारत में न्यूनतम कानूनी आवश्यकता है), तो IDV बिल्कुल भी काम नहीं आएगा।
यहां बताया गया है कि यह क्यों मायने रखता है: अगर आज आपकी ₹75,000 की Honda Activa चोरी हो जाती है, तो आपका बीमाकर्ता आपको IDV का भुगतान करता है — न कि वह जो आपने मूल रूप से इसके लिए भुगतान किया था। इसलिए पर्याप्त फाइनेंशियल सुरक्षा के लिए सही IDV सेट करना महत्वपूर्ण है।
IDV की गणना कैसे की जाती है? (वास्तविक उदाहरणों के साथ)
IDV की गणना एक सरल सूत्र का उपयोग करके की जाती है: IDV = निर्माता का सूचीबद्ध विक्रय मूल्य − मूल्यह्रास। रजिस्ट्रेशन लागत और इंश्योरेंस प्रीमियम को इस गणना से बाहर रखा गया है।
IDV फ़ॉर्मूला
IDV = (निर्माता की सूचीबद्ध बिक्री मूल्य) − (बाइक की उम्र के आधार पर मूल्यह्रास)
यदि आपकी बाइक में ऐसी एक्सेसरीज़ हैं जो निर्माता द्वारा कवर नहीं की गई हैं (जैसे कस्टम अलॉय व्हील), तो उन हिस्सों पर मूल्यह्रास घटाने के बाद उनकी IDV की गणना अलग से की जाती है।
असली उदाहरण: रॉयल एनफील्ड क्लासिक 350
मान लीजिए कि आपने ₹1,95,000 (एक्स-शोरूम) में Royal Enfield Classic 350 खरीदी है। 2 वर्षों के बाद, मानक मूल्यह्रास दर 20% (संचयी) है।
एक्स-शोरूम कीमत:₹1,95,000
मूल्यह्रास (20%):₹39,000
आईडीवी:₹1,56,000
यह ₹1,56,000 है, जो आपके बीमाकर्ता द्वारा भुगतान किया जाएगा यदि बाइक चोरी हो जाती है या वर्ष 2 में उसका टोटल टोटल हो जाता है।
प्रो टिप:मैन्युअल गणित के बिना तत्काल अनुमान प्राप्त करने के लिए IDV कैलकुलेटर बाइक इंडिया टूल (HDFC Ergo, SBI जनरल और पॉलिसीबाज़ार जैसी बीमाकर्ता वेबसाइटों पर उपलब्ध) का उपयोग करें।
IDV डेप्रिसिएशन शेड्यूल: हर साल आपकी बाइक का मूल्य कैसे गिरता है
हर साल आपकी बाइक की IDV को कम करने वाला सबसे बड़ा कारक डेप्रिसिएशन है। IRDAI दोपहिया वाहनों के लिए मानक मूल्यह्रास दर निर्धारित करता है, और आपके बीमाकर्ता को इन दिशानिर्देशों का पालन करना चाहिए।
IRDAI-अनिवार्य दरों के अनुसार, यहां बताया गया है कि समय के साथ IDV कैसे गिरता है:
बाइक एज | मूल्यह्रास दर | आईडीवी रिटेन किया गया |
|---|---|---|
6 महीने से कम | 5% | 95% |
6 महीने से 1 वर्ष | 15% | 85% |
1 से 2 वर्ष | 20% | 80% |
2 से 3 वर्ष | 30% | 70% |
3 से 4 वर्ष | 40% | 60% |
4 से 5 वर्ष | 50% | 50% |
5 वर्ष से अधिक | आपसी समझौता | बदलता रहता है |
तो जिस बाइक की कीमत ₹1,00,000 नई है, उसकी IDV 5 साल बाद सिर्फ ₹50,000 होगी — 50% की गिरावट।
बाइक इंश्योरेंस में डेप्रिसिएटेड आईडीवी क्या है?
इन मानक मूल्यह्रास प्रतिशतों को लागू करने के बाद यह केवल IDV को संदर्भित करता है। हर साल नवीनीकरण के समय, आपकी आईडीवी अपने आप घट जाती है, जब तक कि आप इस पर सक्रिय रूप से बातचीत नहीं करते हैं।
महत्त्वपूर्ण:यह डेप्रिसिएशन ज़ीरो डेप्रिसिएशन ऐड-ऑन से अलग है, जिसे हम बाद में कवर करेंगे।
बाइक इंश्योरेंस में IDV महत्वपूर्ण क्यों है?
IDV सीधे दो चीजों को नियंत्रित करता है: आप कितना प्रीमियम देते हैं और आपको क्लेम में कितना मिलता है। IDV को सही तरीके से प्राप्त करना पूरी तरह से कवर किए जाने और शॉर्ट-चेंज छोड़ दिए जाने के बीच का अंतर है।
आपके इंश्योरेंस पर IDV का वास्तविक प्रभाव यहां दिया गया है:
प्रीमियम की गणना:उच्च IDV का अर्थ है अधिक प्रीमियम। प्रीमियम आमतौर पर IDV राशि के 2% से 3% के बीच होते हैं। भारत में औसत व्यापक बाइक इंश्योरेंस प्रीमियम लगभग ₹5,000 है।
चोरी के दावे:अगर आपकी बाइक चोरी हो जाती है, तो इंश्योरर आपको IDV का भुगतान करता है — इससे ज्यादा कुछ नहीं। कम IDV का मतलब है कम भुगतान।
कुल नुकसान के दावे:यदि मरम्मत की लागत IDV के 75% से अधिक है, तो बीमाकर्ता इसे कुल नुकसान घोषित करता है और IDV का भुगतान करता है।
पुनर्विक्रय मूल्य बेंचमार्क:IDV आपको अपनी बाइक की वर्तमान कीमत का वास्तविक एहसास कराता है।
जैसा कि इंश्योर24 के इंश्योरेंस एक्सपर्ट सिद्धार्थ खंडेलवाल कहते हैं:“हर बाइक मालिक के लिए IDV को समझना आवश्यक है क्योंकि यह सीधे आपके क्लेम की राशि और प्रीमियम लागत को प्रभावित करता है.”
उच्च बनाम निम्न IDV: आपको किसे चुनना चाहिए?
एक भी 'सही' IDV नहीं है — लेकिन एक प्यारी जगह है। IDV को बहुत कम सेट करने से प्रीमियम की बचत होती है, लेकिन आपका बीमा कम हो जाता है; इसे बहुत अधिक सेट करने से बढ़े हुए प्रीमियम पर पैसे बर्बाद हो जाते हैं।
अगर IDV बहुत कम है तो क्या होता है?
यदि आपकी बाइक कम IDV के साथ चोरी हो जाती है, तो आपको उसके वास्तविक बाजार मूल्य से कम प्राप्त होगा। उदाहरण के लिए, अगर बाज़ार में आपकी बजाज पल्सर 150 की कीमत ₹80,000 है, लेकिन आपने ₹60,000 का IDV घोषित किया है, तो आपको केवल ₹60,000 मिलेंगे — ₹20,000 की कमी को आपको खुद ही कवर करना होगा।
अगर IDV बहुत अधिक है तो क्या होगा?
आप हर साल अधिक प्रीमियम का भुगतान करेंगे। चूंकि प्रीमियम IDV का 2% — 3% हैं, ₹1,20,000 की बढ़ी हुई IDV बनाम वास्तविक ₹1,00,000 का मतलब है कि आप 'फैंटम वैल्यू' के ₹20,000 पर अतिरिक्त प्रीमियम का भुगतान कर रहे हैं — वह पैसा जिसे आप वास्तव में कभी भी पुनर्प्राप्त नहीं कर पाएंगे।
आइडियल आईडीवी रेंज
नई बाइक (0—1 वर्ष):IDV को निर्माता की सूचीबद्ध कीमत के करीब सेट करें
1—3 वर्ष:IDV को मौजूदा बाज़ार पुनर्विक्रय मूल्य से मिलाएं
3—5 वर्ष:मानक मूल्यह्रास आईडीवी के 85% — 90% से नीचे न जाएं
5+ वर्ष:वास्तविक स्थिति और स्थानीय बाजार दरों के आधार पर बातचीत करें
मुख्य बिंदु:सबसे अच्छी IDV वह है जो आपकी बाइक के वास्तविक मौजूदा बाज़ार मूल्य को बारीकी से दर्शाती है — कृत्रिम रूप से फुलाया या डिफ़्लेटेड नहीं किया गया है।
अपनी बाइक के लिए सही IDV कैसे तय करें
आपकी बाइक के लिए सही IDV वह है जो उसके मौजूदा बाजार मूल्य से मेल खाती है — उम्र, मॉडल, स्थिति और स्थानीय पुनर्विक्रय कीमतों को ध्यान में रखते हुए।
आपकी IDV तय करने के लिए यहां एक व्यावहारिक चेकलिस्ट दी गई है:
मौजूदा पुनर्विक्रय लिस्टिंग की जांच करें— अपनी बाइक के मेक, मॉडल और वर्ष के लिए OLX या Droom खोजें, यह देखने के लिए कि आपके शहर में ऐसी ही बाइक किस कीमत पर बिकती हैं।
IDV कैलकुलेटर का उपयोग करें— SBI जनरल इंश्योरेंस, ICICI लोम्बार्ड और HDFC एर्गो जैसे बीमाकर्ता मुफ्त ऑनलाइन IDV कैलकुलेटर प्रदान करते हैं।
बाइक की स्थिति का कारक— एक अच्छी तरह से रखरखाव वाली बाइक मानक मूल्यह्रास मूल्य की तुलना में थोड़ी अधिक IDV को सही ठहरा सकती है।
अपने स्थान पर विचार करें— दिल्ली या मुंबई जैसे उच्च चोरी वाले शहरों में बाइक चोरी से बेहतर सुरक्षा के लिए उच्च IDV की गारंटी दे सकती है।
बीमाकर्ता की न्यूनतम राशि से नीचे न जाएं— IRDAI दिशानिर्देशों ने एक मंज़िल तय की है; आप न्यूनतम अनुमति से कम IDV घोषित नहीं कर सकते।
प्रो टिप:दो साल बाद भारत में दोपहिया वाहनों के लिए औसत IDV लगभग ₹70,000 है। इसे मिड-रेंज बाइक के लिए रफ बेंचमार्क के रूप में इस्तेमाल करें।
IDV और अन्य बाइक बीमा शर्तें: NCB, ज़ीरो डेप्रिसिएशन की व्याख्या
IDV अन्य प्रमुख इंश्योरेंस शर्तों के साथ काम करता है — यह समझना कि वे कैसे इंटरैक्ट करते हैं, आपको अपनी बाइक के लिए सर्वोत्तम संभव कवरेज बनाने में मदद करता है।
IDV बनाम NCB (नो क्लेम बोनस)
NCB (नो क्लेम बोनस) प्रत्येक क्लेम-मुक्त वर्ष के लिए आपके प्रीमियम पर छूट है — यह लगातार पांच क्लेम-मुक्त वर्षों के बाद 50% तक जा सकता है। यहां देखें: NCB आपके प्रीमियम को कम करता है लेकिन आपकी IDV में बदलाव नहीं करता है। इसलिए आप स्वस्थ IDV बनाए रखते हुए भी कम प्रीमियम का लाभ उठा सकते हैं।
IDV बनाम ज़ीरो डेप्रिसिएशन ऐड-ऑन
ज़ीरो डेप्रिसिएशन (जिसे निल डेप्रिसिएशन भी कहा जाता है) एक ऐड-ऑन कवर है, जो यह सुनिश्चित करता है कि आपको क्लेम के दौरान बिना किसी डेप्रिसिएशन कटौती के पार्ट्स रिप्लेसमेंट की पूरी लागत प्राप्त हो — लेकिन यह सीधे आपके आईडीवी को प्रभावित नहीं करता है। आपकी IDV अभी भी कुल नुकसान या चोरी के लिए अधिकतम भुगतान निर्धारित करती है।
फ़ीचर | आईडीवी | एनसीबी | ज़ीरो डेप्रिसिएशन |
|---|---|---|---|
इसका क्या असर होता है | अधिकतम क्लेम पेआउट | प्रीमियम डिस्काउंट | पार्ट्स क्लेम पेआउट |
हर साल होने वाले बदलाव | हाँ (घटता है) | हां (बढ़ता है) | नहीं |
कुल नुकसान पर लागू होता है | हाँ | नहीं | नहीं |
चोरी पर लागू होता है | हाँ | नहीं | नहीं |
मरम्मत पर लागू होता है | नहीं | नहीं | हाँ |
मुख्य बिंदु:ज़ीरो डेप्रिसिएशन और IDV अलग-अलग उद्देश्यों की पूर्ति करते हैं। पूरी सुरक्षा के लिए आपको दोनों की ज़रूरत है।
क्या आप अपनी बाइक की IDV पर बातचीत कर सकते हैं या बदल सकते हैं?
हां, आप अपनी बाइक की IDV पर बातचीत कर सकते हैं — खरीद के समय और नवीनीकरण के समय। IRDAI पॉलिसीधारकों को बीमाकर्ता द्वारा निर्धारित अनुमत सीमा के भीतर IDV घोषित करने की अनुमति देता है।
यहां बताया गया है कि इसे व्यावहारिक रूप से कैसे किया जाए:
नवीनीकरण के समय:बस ऑटो-रिन्यू न करें। अपने इंश्योरर को कॉल करें या उनके पोर्टल पर लॉग इन करें और IDV संशोधन का अनुरोध करें।
सभी बीमाकर्ताओं की तुलना करें:पॉलिसीबाजार या बजाज जनरल इंश्योरेंस के तुलनात्मक टूल का उपयोग करके देखें कि विभिन्न बीमाकर्ता आपके बाइक मॉडल के लिए क्या ऑफर करते हैं।
सहायक दस्तावेज़ प्रदान करें:अगर आपने अपनी बाइक का रखरखाव अच्छी तरह से किया है, तो उच्च IDV को सही ठहराने के लिए सर्विस रिकॉर्ड शेयर करें।
अनुमत बैंड के भीतर बातचीत करें:बीमाकर्ता आमतौर पर IDV को मानक परिकलित मान के ± 10% — 15% के भीतर सेट करने की अनुमति देते हैं।
क्या आप अगले साल IDV बढ़ा सकते हैं?
हां — लेकिन केवल बीमाकर्ता की अनुमत सीमा के भीतर। अगर आपको लगता है कि आपकी बाइक की मार्केट वैल्यू में उतनी गिरावट नहीं आई है, जितना कि स्टैंडर्ड डेप्रिसिएशन से पता चलता है (यह रॉयल एनफील्ड जैसे सीमित-संस्करण या क्लासिक मॉडल के साथ होता है), तो आप नवीनीकरण के समय उच्च आईडीवी का अनुरोध कर सकते हैं।
अगर आप अपनी बाइक की IDV बढ़ाते हैं तो क्या होगा?
आपका प्रीमियम आनुपातिक रूप से बढ़ जाता है, लेकिन आपके क्लेम सुरक्षा में सुधार होता है। अगर आपकी बाइक की रीसेल वैल्यू मानक डेप्रिसिएटेड IDV से वास्तव में अधिक है, तो यह अच्छा रहेगा।
5 साल बाद IDV: पुरानी बाइक के लिए विशेष नियम
पांच साल से अधिक पुरानी बाइक के लिए, IDV की गणना अब मानक मूल्यह्रास तालिका का उपयोग करके नहीं की जाती है। इसके बजाय, यह आपके और आपके बीमाकर्ता के बीच आपसी समझौते के माध्यम से निर्धारित होता है।
यह वास्तव में अच्छी खबर है - यह आपको अधिक लचीलापन देता है। यहां बताया गया है कि इसे कैसे हैंडल किया जाए:
बाजार पर शोध करें:OLX, Droom, या स्थानीय डीलरों जैसे प्लेटफ़ॉर्म देखें कि आपके शहर में आपका विशिष्ट बाइक मॉडल क्या-क्या बेचता है।
पेशेवर मूल्यांकन प्राप्त करें:कुछ बीमाकर्ता पुरानी या क्लासिक बाइक के लिए तीसरे पक्ष के मूल्यांकन प्रमाणपत्र को स्वीकार करते हैं।
अपनी बाइक को अंडरसेल न करें:उत्कृष्ट स्थिति में पुरानी बाइक (जैसे एक अच्छी तरह से बनाए रखा यामाहा आरएक्स 100 या क्लासिक बुलेट) मानक तालिकाओं की तुलना में उच्च बाजार मूल्यों को प्राप्त कर सकती हैं।
सब कुछ दस्तावेज़ करें:रखरखाव रिकॉर्ड, हाल ही में की गई मरम्मत, और मूल एक्सेसरीज़ सभी उच्च IDV क्लेम का समर्थन करते हैं।
क्या हर साल IDV को कम करना अनिवार्य है?
सख्ती से नहीं — लेकिन मानक मूल्यह्रास अनुसूची का मतलब है कि IDV स्वाभाविक रूप से घट जाती है। 5 साल से अधिक उम्र की बाइक के लिए, अगर बाज़ार इसका समर्थन करता है, तो आपके पास ऊपर की ओर मोलभाव करने की गुंजाइश है।
प्रो टिप:पुरानी या कलेक्टर बाइक के लिए, अपने इंश्योरर के साथ IDV के लिए सहमत होने से पहले हमेशा प्रमाणित मैकेनिक से लिखित मूल्यांकन प्राप्त करें।
बाइक इंश्योरेंस में IDV के बारे में आम मिथक
मिथकों का पर्दाफाश करने वाली IDV की गलतफहमी आपको क्लेम के समय महंगी गलतियों से बचा सकती है।
मिथक 1: 'एक लोअर आईडीवी हमेशा पैसे बचाता है'
कई बाइक मालिक अपने प्रीमियम को कम करने के लिए जानबूझकर कम IDV सेट करते हैं। हालांकि यह आपकी वार्षिक लागत को कम करता है, लेकिन यह एक झूठी अर्थव्यवस्था है। अगर आपकी बाइक चोरी हो जाती है या पूरी तरह से चोरी हो जाती है, तो आपको उसकी वास्तविक कीमत से बहुत कम राशि मिलेगी। ₹200—₹500 प्रति वर्ष की प्रीमियम बचत, क्लेम के समय ₹20,000—30,000 की कमी के लायक नहीं है।
मिथक 2: 'IDV पुनर्विक्रय मूल्य के समान ही है'
IDV और पुनर्विक्रय मूल्य की गणना अलग-अलग तरीके से की जाती है। IDV निर्माता के सूचीबद्ध विक्रय मूल्य को घटाकर मानक IRDAI मूल्यह्रास का उपयोग करता है। पुनर्विक्रय मूल्य बाजार की वास्तविक मांग, स्थिति और बातचीत पर निर्भर करता है। वे काफी भिन्न हो सकते हैं — खासकर होंडा एक्टिवा या हीरो स्प्लेंडर जैसे लोकप्रिय मॉडलों के लिए।
मिथक 3: 'पॉलिसी जारी होने के बाद आप IDV नहीं बदल सकते'
दरअसल, आप हर नवीनीकरण पर IDV को संशोधित कर सकते हैं। IRDAI दिशानिर्देश पॉलिसीधारकों को एक अनुमत बैंड के भीतर IDV पर बातचीत करने की अनुमति देते हैं। यह न मानें कि आपकी IDV हमेशा के लिए लॉक हो गई है — हर साल इसकी समीक्षा करें।
बाइक इंश्योरेंस में आईडीवी आपके पॉलिसी डॉक्यूमेंट पर सिर्फ एक नंबर नहीं होता है - जब चीजें गलत हो जाती हैं तो यह आपकी फाइनेंशियल सुरक्षा का जाल होता है। इसे बहुत कम सेट करें और आप कम बीमाकृत हैं; इसे बहुत अधिक सेट करें और आप प्रीमियम पर अधिक भुगतान कर रहे हैं। स्वीट स्पॉट हमेशा आपकी बाइक की मौजूदा मार्केट वैल्यू होती है, जिसकी हर साल नवीनीकरण के समय समीक्षा की जाती है।
सटीक आंकड़ा प्राप्त करने के लिए HDFC Ergo, SBI जनरल, या ICICI लोम्बार्ड जैसे बीमाकर्ताओं से IDV कैलकुलेटर का उपयोग करें। अपनी IDV की जांच किए बिना ऑटो-रिन्यू न करें — इसमें पांच मिनट लगते हैं और क्लेम के समय आपको हजारों रुपये की बचत हो सकती है।
और याद रखें: संपूर्ण टू-व्हीलर इंश्योरेंस कवरेज के लिए ज़ीरो डेप्रिसिएशन जैसे सही ऐड-ऑन के साथ जोड़े जाने पर IDV सबसे अच्छा काम करता है।
Frequently Asked Questions
Based on 0 ratings
Tanushree (Author)
Tanushree is a dynamic business strategist with a knack for driving innovation in startups, especially in Fintech and Edtech. With 9 years of work-ex, an IT engineer from MIT Pune, & a MBA from IIM Bangalore (Marketing & Business Strategy), she’s got the mix of analytical and creative problem-solving.
Read more
Related Blogs
Popular articles are selected from the same backend blog feed.


पंजाब में फैंसी नंबर प्लेट: मूल्य सूची, ई-नीलामी चरण और नियम
पंजाब की फैंसी नंबर प्लेट साप्ताहिक परिवहन ई-नीलामी में बेची जाती हैं। ₹5 लाख तक के रिज़र्व मूल्य, फीस, EMD, साप्ताहिक कैलेंडर और हाल ही में लुधियाना की बोलियां देखें।

तमिलनाडु में फैंसी नंबर प्लेट: वर्तमान शुल्क, आवेदन कैसे करें और क्या बदल रहा है
तमिलनाडु फैंसी नंबर प्लेट: वर्तमान RTO शुल्क, आवेदन कैसे करें, अक्टूबर 2025 ई-बिडिंग नियम और जून 2026 शुल्क ड्राफ्ट का अर्थ क्या है, और HSRP प्लेट नियम।

भारत में फैंसी नंबर प्लेट: परिवहन ई-नीलामी, रिजर्व मूल्य और राज्य नियम कैसे काम करते हैं
भारत में फैंसी नंबर प्लेट कैसे काम करती हैं: परिवहन ई-नीलामी के चरण, रिज़र्व-मूल्य उदाहरण, वैधता की समय सीमा, रेजीडेंसी नियम और HSRP मानदंड।

दिल्ली में फैंसी नंबर प्लेट: मूल्य सूची, ई-नीलामी चरण और नियम (2026)
दिल्ली फैंसी नंबर रिजर्व की कीमतें पसंद नंबरों के लिए ₹5 लाख से 0001 से ₹20,000+ तक होती हैं, साथ ही ई-नीलामी, 90-दिवसीय आवंटन और HSRP नियम कैसे काम करते हैं।
ओडिशा में फैंसी नंबर प्लेट: बेस प्राइस, ई-ऑक्शन और हाउ टू बुक (2026)
ओडिशा फैंसी नंबर बेस की कीमत ₹10,000 से ₹1 लाख तक है, चॉइस-नंबर शुल्क, परिवहन पर बुकिंग कैसे करें और 30-दिन का नियम। 12 अक्टूबर 2026 को चेक किया गया।

2026 में पटना ट्रैफिक जुर्माना: हेलमेट, पीयूसी, ट्रिपल राइडिंग और ई-चालान नियम
बिहार के 2024 PUC स्लैब, ई-चालान स्टेप्स और 2026 लोक अदालत सेटलमेंट स्कीम के साथ हेलमेट, ट्रिपल राइडिंग, PUC और बहुत कुछ के लिए पटना ट्रैफिक जुर्माना।

असम में फैंसी नंबर प्लेट: वीआईपी नंबर ऑनलाइन कैसे बुक करें
परिवहन ई-नीलामी के माध्यम से असम में एक फैंसी नंबर प्लेट बुक करें। देखें कि बोली लगाना, जमा करना और पंजीकरण कैसे काम करता है, और रिज़र्व कीमतों को लाइव चेक की आवश्यकता क्यों है।
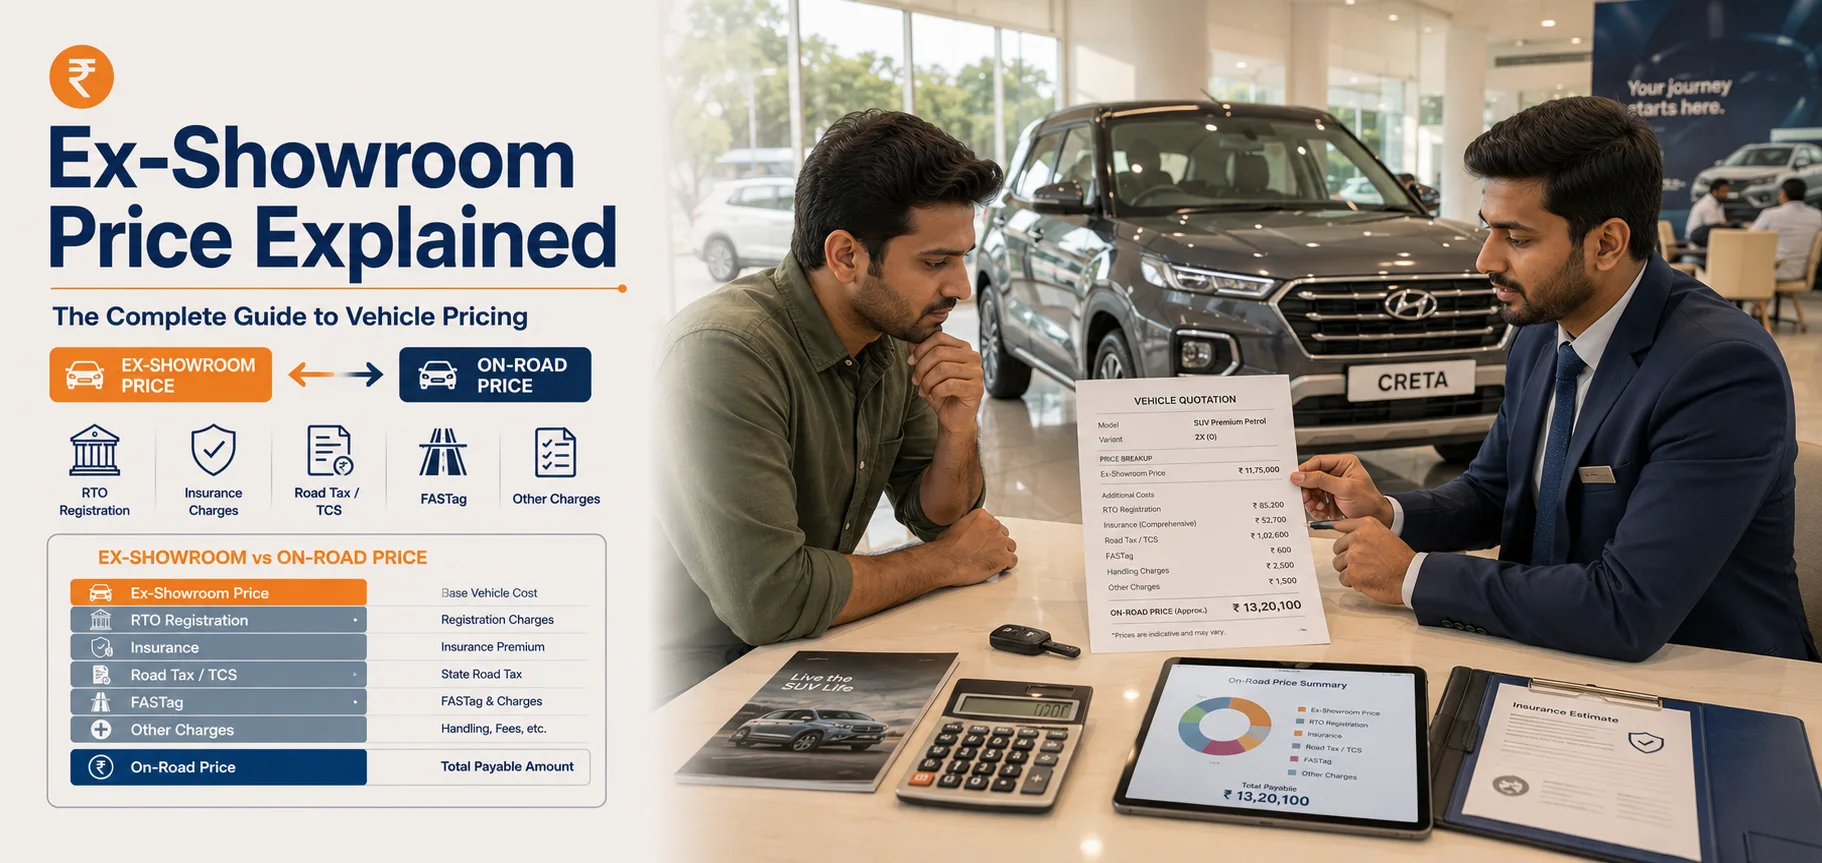
भारत में एक्स-शोरूम कीमत: मतलब, GST और ऑन-रोड कीमत
एक्स-शोरूम कीमत क्या है? जानें कि इसमें क्या शामिल है, GST नियम, रोड टैक्स, RTO, बीमा और भारत में अपने वाहन की ऑन-रोड कीमत की गणना कैसे करें।